Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.


Προσθέστε το topontiki.gr ως προτιμώμενη πηγή στη Google
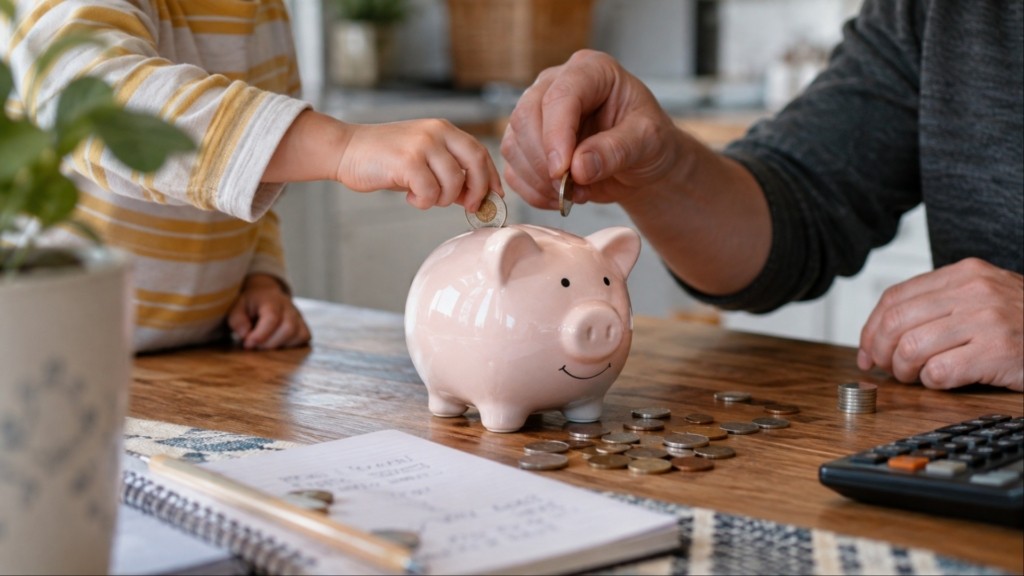
Add topontiki.gr on GoogleΜια νέα δυνατότητα αποταμίευσης για τα παιδιά, με κρατική συμμετοχή που μπορεί να φτάνει τα 1.200 ευρώ τον χρόνο, ανοίγει από το 2027. Το νέο σύστημα προβλέπει ότι οι οικογένειες θα μπορούν να δημιουργούν έναν προσωπικό επενδυτικό λογαριασμό για κάθε παιδί, στον οποίο θα συγκεντρώνονται σταδιακά χρήματα από ιδιωτικές καταβολές, κρατική ενίσχυση και ενδεχόμενες επενδυτικές αποδόσεις.
Το κίνητρο είναι ισχυρό: για κάθε ευρώ που θα αποταμιεύουν οι γονείς, το Δημόσιο θα προσθέτει άλλο ένα, μέχρι το προβλεπόμενο ετήσιο όριο. Ωστόσο, τα χρήματα δεν θα είναι ελεύθερα διαθέσιμα, καθώς θα παραμένουν δεσμευμένα μέχρι την ενηλικίωση του δικαιούχου, με ελάχιστες εξαιρέσεις.
Ο νέος Ατομικός Επενδυτικός Λογαριασμός Ανηλίκων (ΑΕΛΑ), οι όροι του οποίου περιλαμβάνονται σε νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών, θα μπορεί να ανοίγει μόνο για παιδιά που δεν έχουν συμπληρώσει το δεύτερο έτος της ηλικίας τους.
Η πρόβλεψη αυτή σημαίνει ότι, τουλάχιστον με βάση το αρχικό πλαίσιο, οικογένειες με μεγαλύτερα παιδιά θα μένουν εκτός της συγκεκριμένης δυνατότητας.
Το συνολικό ποσό που θα μπορούν να καταθέτουν ιδιώτες στον λογαριασμό κάθε παιδιού θα φτάνει τις 10.000 ευρώ ετησίως. Δυνατότητα εισφορών θα έχουν όχι μόνο οι γονείς, αλλά και παππούδες, γιαγιάδες, συγγενείς ή άλλα φυσικά πρόσωπα.
Η κρατική συμμετοχή θα καλύπτει το 100% των επιλέξιμων καταβολών, με ανώτατο όριο τα 1.200 ευρώ τον χρόνο.
Στην πράξη, μια οικογένεια που αποταμιεύει 50 ευρώ τον μήνα θα συγκεντρώνει 600 ευρώ ετησίως από δικές της εισφορές και άλλα 600 ευρώ από το κράτος. Εάν η μηνιαία καταβολή αυξηθεί στα 100 ευρώ, το συνολικό ετήσιο ποσό θα διαμορφώνεται στα 2.400 ευρώ, χωρίς να υπολογίζονται επενδυτικές αποδόσεις.
Αντίθετα, όταν οι ιδιωτικές εισφορές ξεπερνούν τα 1.200 ευρώ ετησίως, η κρατική συμμετοχή δεν θα αυξάνεται περαιτέρω.
Το πλαφόν θα αναπροσαρμόζεται κατά 10% κάθε πέντε χρόνια, ενώ η πίστωση της ενίσχυσης θα πραγματοποιείται μέσω της ΑΑΔΕ, σύμφωνα με τους προβλεπόμενους ελέγχους.
Τα χρήματα δεν θα παραμένουν υποχρεωτικά σε έναν απλό αποταμιευτικό λογαριασμό. Οι γονείς θα έχουν τη δυνατότητα να επιλέγουν επενδυτική στρατηγική, ανάλογα με τον κίνδυνο που είναι διατεθειμένοι να αναλάβουν.
Προβλέπονται τέσσερις κατηγορίες:
Οι επενδύσεις θα μπορούν να πραγματοποιούνται σε ομόλογα, αμοιβαία κεφάλαια, ETF και μετοχές, ενώ αποκλείονται τα κρυπτοστοιχεία και ορισμένα χρηματοοικονομικά προϊόντα υψηλού κινδύνου.
Το κρίσιμο σημείο είναι ότι η κρατική συμμετοχή δεν συνεπάγεται εγγυημένη απόδοση του λογαριασμού. Η αξία των επενδύσεων θα μπορεί να μεταβάλλεται ανάλογα με τις συνθήκες στις αγορές, με αποτέλεσμα να μην αποκλείονται και απώλειες.
Για όσους δεν επιλέξουν συγκεκριμένη στρατηγική, προβλέπεται αυτόματη τοποθέτηση σε συντηρητικό προϊόν με εγγύηση των εισφορών και της κρατικής συμμετοχής. Το ετήσιο κόστος αυτής της επιλογής δεν θα μπορεί να ξεπερνά το 0,50% του ενεργητικού.
Στα βασικά κίνητρα του νέου μηχανισμού περιλαμβάνονται οι φορολογικές απαλλαγές.
Οι καταβολές μέχρι 10.000 ευρώ τον χρόνο θα εξαιρούνται από τον φόρο δωρεών και γονικών παροχών, ενώ δεν θα θεωρούνται φορολογητέο εισόδημα του παιδιού.
Αφορολόγητη θα είναι και η κρατική συμμετοχή, όπως και οι τόκοι, τα μερίσματα και οι υπεραξίες που θα προκύπτουν εντός του λογαριασμού.
Επιπλέον, τα συγκεκριμένα ποσά δεν θα προσμετρώνται στα εισοδηματικά κριτήρια για κοινωνικές παροχές, ενώ προβλέπονται εξαιρέσεις από τις διατάξεις περί τεκμηρίων για τις επιλέξιμες εισφορές.
Η βασική προϋπόθεση του προγράμματος είναι η μακροχρόνια δέσμευση των χρημάτων. Οι γονείς δεν θα μπορούν να χρησιμοποιούν τα ποσά που συγκεντρώνονται για τις καθημερινές ή έκτακτες οικογενειακές ανάγκες.
Πρόωρη ανάληψη προβλέπεται μόνο για συγκεκριμένες περιπτώσεις, μεταξύ των οποίων σοβαρά προβλήματα υγείας του παιδιού ή ο θάνατος γονέα ή προσώπου που ασκεί τη γονική μέριμνα.
Εάν πραγματοποιηθεί ανάληψη κατά παράβαση των περιορισμών, θα πρέπει να επιστραφούν στο Δημόσιο τόσο η ενίσχυση που έχει καταβληθεί όσο και οι αποδόσεις που της αναλογούν.
Με τη συμπλήρωση των 18 ετών, ο δικαιούχος θα μπορεί να διαχειριστεί ελεύθερα το κεφάλαιο, να το αναλάβει ή να το μεταφέρει σε άλλο τραπεζικό ή επενδυτικό λογαριασμό χωρίς πρόσθετη φορολογική επιβάρυνση από τη συγκεκριμένη πράξη.
Το νέο μοντέλο επιχειρεί να δημιουργήσει ένα κεφάλαιο εκκίνησης για τη νέα γενιά, με συμμετοχή του Δημοσίου. Παραμένει, ωστόσο, ένα βασικό ερώτημα: πόσες οικογένειες θα μπορούν να αποταμιεύουν συστηματικά χρήματα επί σειρά ετών, σε μια περίοδο κατά την οποία το κόστος διαβίωσης εξακολουθεί να περιορίζει σημαντικά το διαθέσιμο εισόδημα των νοικοκυριών.
Και αυτή είναι ίσως η μεγαλύτερη πρόκληση του νέου «κουμπαρά»: να μην εξελιχθεί σε ένα ακόμη εργαλείο που θα αξιοποιείται κυρίως από όσους έχουν ήδη την οικονομική δυνατότητα να αποταμιεύουν.
Διαβάστε επίσης:
Συντάξεις φτώχειας για τους μισούς συνταξιούχους – Στα 869 ευρώ η μέση κύρια σύνταξη τον Σεπτέμβριο
Πέντε συλλήψεις από την Ευρωπαϊκή Εισαγγελία για απάτη ΦΠΑ – Ερευνες και στην Ελλάδα
Eurostat: Επιβεβαιώνει πληθωρισμό 5,1% στην Ελλάδα τον Σεπτέμβριο

Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.

Το topontiki.gr σέβεται όλες τις απόψεις, αλλά διατηρεί το δικαίωμά του να μην αναρτά υβριστικά σχόλια και διαφημίσεις. Οι χρήστες που παραβιάζουν τους κανόνες συμπεριφοράς θα αποκλείονται. Τα σχόλια απηχούν αποκλειστικά τις απόψεις των αναγνωστών.