Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.


Προσθέστε το topontiki.gr ως προτιμώμενη πηγή στη Google
Add topontiki.gr on GoogleΗ κυβέρνηση μας παρουσιάζει τις πρόωρες αποπληρωμές δημόσιου χρέους ως απόδειξη ότι η Ελλάδα έχει αφήσει οριστικά πίσω της την κρίση. Στη ρητορική, δε, συμπληρώνει ότι έτσι διαμορφώνονται οι προϋποθέσεις της σταθερότητας. Οι αγορές, ωστόσο, στέλνουν ένα μήνυμα που δεν επιτρέπει πανηγυρισμούς χωρίς αστερίσκους: η απόδοση του ελληνικού δεκαετούς ομολόγου κινείται κοντά στο 4,5%, επίπεδο αισθητά υψηλότερο από εκείνο που είχε καταγραφεί σε περιόδους μεγαλύτερης ηρεμίας στις αγορές.
Στις 22 Οκτωβρίου, η Τράπεζα της Ελλάδος κατέγραφε απόδοση 4,44% για το δεκαετές ομόλογο αναφοράς. Στις 27 Οκτωβρίου, η απόδοση του ελληνικού δεκαετούς ομολόγου υποχώρησε στην περιοχή του 4,32%-4,33%, από περίπου 4,40% στις 23 Οκτωβρίου. Η αποκλιμάκωση των τελευταίων συνεδριάσεων είναι ασφαλώς θετική, δεν αλλάζει όμως τη γενική εικόνα: το κόστος δανεισμού εξακολουθεί να κινείται αισθητά πάνω από το 4% και σε επίπεδα που απαιτούν παρακολούθηση, ιδιαίτερα σε ένα διεθνές περιβάλλον αυξημένων επιτοκίων και αβεβαιότητας.
Το ερώτημα για ένα τέτοιο επιτόκιο δεν είναι αν η Ελλάδα βρίσκεται σήμερα στην ίδια κατάσταση με το 2010. Το ερώτημα είναι γιατί, παρά τη δημοσιονομική πρόοδο, τις πρόωρες αποπληρωμές και τη βελτίωση της πιστοληπτικής της εικόνας, το κόστος δανεισμού της παραμένει αρκετά υψηλό ώστε να προκαλεί ανησυχία.
Και κυρίως: πόσο ασφαλές και θεμιτό είναι να παρουσιάζεται μια απόδοση 4,5% ως απλώς ελκυστική για τους επενδυτές, χωρίς να εξετάζεται τι αντανακλά για τη διεθνή αγορά, τον πληθωρισμό, το κόστος χρήματος και τις προοπτικές της ελληνικής οικονομίας;
Η ιστορία της ελληνικής κρίσης χρέους προσφέρει ένα χρήσιμο μάθημα. Το 2009, πριν η κρίση αποκτήσει τις διαστάσεις που θα ακολουθούσαν, οι αποδόσεις του ελληνικού δεκαετούς κινούνταν περίπου στο 4,5%-5,5%. Στο τέλος εκείνης της χρονιάς άρχισαν να εντείνονται οι ανησυχίες για τα δημοσιονομικά στοιχεία της χώρας. Στις αρχές του 2010, η απόδοση είχε ήδη περάσει το 6%, ενώ το καλοκαίρι ξεπέρασε το 10% και συνέχισε την ανοδική της πορεία.
Η άνοδος δεν ήταν μια απλή διακύμανση των αγορών. Ήταν η αποτύπωση μιας βαθιάς μεταβολής στην αντίληψη των επενδυτών για την ικανότητα της Ελλάδας να εξυπηρετήσει το χρέος της χωρίς εξωτερική βοήθεια.
Όταν οι επενδυτές απαιτούν διψήφιες αποδόσεις για να δανείσουν ένα κράτος, δεν του κάνουν χάρη, μια και επί της ουσίας αυτό είναι υπερχρεωμένο. Απαιτούν πολύ υψηλή αποζημίωση για τον κίνδυνο που αναλαμβάνουν. Σε τέτοιες συνθήκες, η μεγάλη απόδοση δεν αποτελεί από μόνη της ευκαιρία. Μπορεί να είναι η τιμή που βάζει η αγορά σε έναν κίνδυνο τον οποίο δεν θέλει πλέον να αγνοεί.
Αυτό ήταν το μάθημα της ελληνικής κρίσης: η αγορά μπορεί να περάσει από την υποτίμηση του κινδύνου στην απότομη επανατιμολόγησή του. Και όταν η εμπιστοσύνη χαθεί, η πρόσβαση σε χρηματοδότηση μπορεί να γίνει εξαιρετικά δύσκολη μέσα σε σύντομο χρονικό διάστημα.
Στο ερώτημα εάν η τότε κατάσταση αντιστοιχεί με τη σημερινή, η απάντηση δεν είναι ένα απλό «ναι» λόγω του επιτοκίου. Το 2010 η Ελλάδα βρισκόταν αντιμέτωπη με οξύτατη κρίση αξιοπιστίας και αποκλεισμό από τις αγορές. Σήμερα έχει διαφορετική πιστοληπτική εικόνα, πολύ μεγαλύτερη διάρκεια χρέους και σημαντικό μέρος των υποχρεώσεών της προς επίσημους ευρωπαϊκούς πιστωτές. Η ιστορική σύγκριση, όμως, υπενθυμίζει ότι οι αποδόσεις είναι δείκτης κινδύνου και όχι διαφημιστικό μέγεθος.
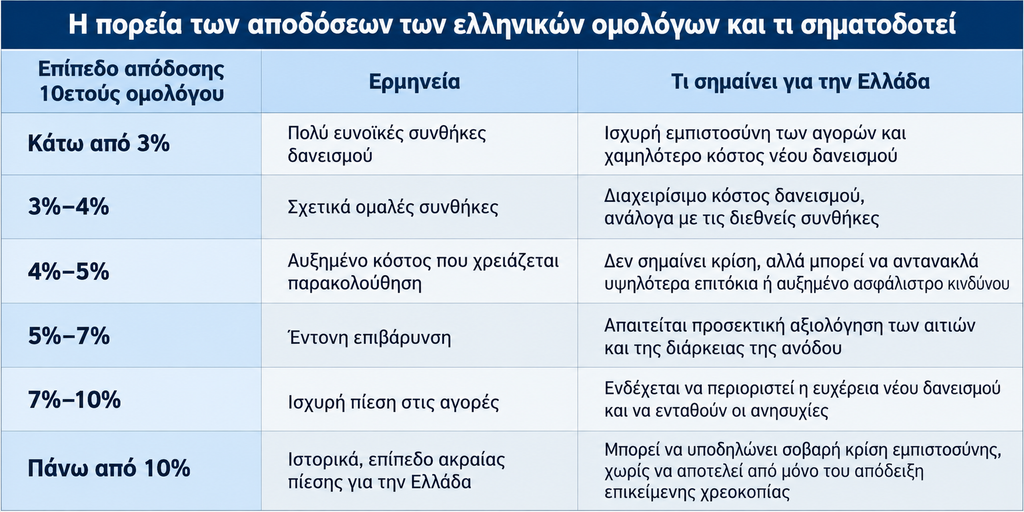
Η απόδοση του 4,5% δεν σημαίνει ότι η Ελλάδα βρίσκεται στα πρόθυρα κρίσης. Η σημασία του επιπέδου αυτού βρίσκεται αλλού: στο ότι το ελληνικό Δημόσιο εξακολουθεί να αντιμετωπίζει ένα κόστος δανεισμού που επηρεάζεται από τις διεθνείς πιέσεις, την αβεβαιότητα για τον πληθωρισμό και τις προσδοκίες για τα επιτόκια.
Επιπλέον, δεν αρκεί να εξετάζουμε την απόδοση του ελληνικού δεκαετούς μεμονωμένα. Χρειάζεται να τη συγκρίνουμε με την αντίστοιχη γερμανική απόδοση, η οποία λειτουργεί ως σημείο αναφοράς για την ευρωπαϊκή αγορά, καθώς και με τις αποδόσεις άλλων κρατών της Ευρωζώνης.
Στις αρχές Οκτωβρίου, το ελληνικό δεκαετές βρισκόταν περίπου στο 4,52%, ενώ το γερμανικό δεκαετές γύρω στο 3,49%. Η διαφορά, περίπου 1,02 ποσοστιαίες μονάδες ή 102 μονάδες βάσης, αποτύπωνε ένα πρόσθετο κόστος δανεισμού για την Ελλάδα σε σχέση με τη Γερμανία.
Το περιθώριο αυτό δεν αποτελεί από μόνο του ένδειξη κρίσης. Αποτελεί, όμως, ένα μέτρο του πρόσθετου κινδύνου και των συνθηκών που επικρατούν στην αγορά. Όσο διευρύνεται, τόσο ακριβότερα τείνει να δανείζεται η Ελλάδα σε σχέση με τη Γερμανία. Όσο περιορίζεται, τόσο περισσότερο συγκλίνει το κόστος δανεισμού των δύο χωρών.
Επομένως, το ζήτημα δεν είναι να παρουσιαστεί το 4,5% ως προάγγελος καταστροφής. Είναι να εξηγηθεί γιατί μια οικονομία που εμφανίζει ισχυρή δημοσιονομική βελτίωση δεν έχει απαλλαγεί από ένα κόστος δανεισμού που μπορεί να αυξηθεί περαιτέρω, αν επιδεινωθούν οι διεθνείς συνθήκες.

Η κυβέρνηση έχει επενδύσει πολιτικά στην επιτάχυνση της αποπληρωμής παλαιών δανείων. Το 2026, οι συνολικές πρόωρες αποπληρωμές δημόσιου χρέους αναμενόταν να φτάσουν περίπου τα 12,84 δισ. ευρώ, συμπεριλαμβανομένων 6,94 δισ. ευρώ από δάνεια του πρώτου προγράμματος στήριξης, ενώ το υπουργείο εκτιμούσε ότι οι κινήσεις αυτές θα εξοικονομούσαν περίπου 370 εκατ. ευρώ ετησίως σε τόκους.
Οι αποπληρωμές αυτές έχουν πραγματική οικονομική σημασία. Οι αναλυτές συμφωνούν στο ότι μπορούν να περιορίσουν το μελλοντικό κόστος εξυπηρέτησης, να βελτιώσουν τη διάρθρωση του χρέους και να ενισχύσουν την αξιοπιστία της χώρας. Επίσης, όμως, συμφωνούν στο ότι δεν αποτελούν μια μαγική ασπίδα απέναντι στις αγορές.
Η απόδοση του δεκαετούς ομολόγου καθορίζεται καθημερινά από την προσφορά και τη ζήτηση, τις προσδοκίες για τα επιτόκια, τον πληθωρισμό, τη διεθνή αβεβαιότητα και την εκτίμηση των επενδυτών για τον κίνδυνο κάθε χώρας. Δεν μειώνεται αυτόματα επειδή το Δημόσιο αποπληρώνει πρόωρα ένα μέρος των δανείων του.
Υπάρχει και μια δεύτερη, λιγότερο προβεβλημένη διάσταση. Η πρόωρη αποπληρωμή δανείων πρέπει να αξιολογείται σε σχέση με το κόστος των δανείων που εξοφλούνται, τα διαθέσιμα ταμειακά αποθέματα και τις ανάγκες χρηματοδότησης του κράτους. Κατά τους αναλυτές, δεν αρκεί να ανακοινώνεται το ποσό που αποπληρώνεται, αλλά πρέπει να εξετάζεται και ποιο είναι το συνολικό οικονομικό όφελος.
Η ίδια η Ευρωπαϊκή Επιτροπή έχει επισημάνει ότι το ελληνικό χρέος διαθέτει ιδιαίτερα ευνοϊκά χαρακτηριστικά, όπως μεγάλη μέση διάρκεια και υψηλό ποσοστό δανείων προς επίσημους πιστωτές με χαμηλά σταθερά επιτόκια. Αυτά περιορίζουν τη μετάδοση μιας αύξησης των επιτοκίων της αγοράς στο συνολικό κόστος εξυπηρέτησης του χρέους, τουλάχιστον βραχυπρόθεσμα.
Αυτό είναι σημαντικό πλεονέκτημα. Δεν σημαίνει, όμως, ότι η Ελλάδα είναι απρόσβλητη από μια παρατεταμένη περίοδο υψηλών επιτοκίων ή από μια νέα επιδείνωση της εμπιστοσύνης των αγορών.
Εδώ ακριβώς βρίσκεται το πολιτικό ζήτημα: η κυβέρνηση παρουσιάζει τη μείωση του χρέους και τις πρόωρες αποπληρωμές ως απόδειξη ότι η χώρα έχει αποκτήσει ισχυρή δημοσιονομική θέση.
Ταυτόχρονα, όμως, η απόδοση του ελληνικού δεκαετούς κινείται κοντά στο 4,5%, ενώ οι διεθνείς συνθήκες παραμένουν ευμετάβλητες. Οπότε η ίδια οφείλει να εξηγήσει γιατί οι θετικές δημοσιονομικές επιδόσεις δεν αρκούν για να εξασφαλίσουν σταθερά χαμηλότερο κόστος δανεισμού.
Η απάντηση συχνά, μέχρι σήμερα, περιλαμβάνει διεθνείς παράγοντες που δεν ελέγχει η Αθήνα: π.χ. το κόστος χρήματος στην Ευρωζώνη, τις ενεργειακές τιμές, τις προσδοκίες για τον πληθωρισμό και την αυξημένη προσφορά κρατικών τίτλων στις διεθνείς αγορές.
Όμως, η ύπαρξη εξωτερικών παραγόντων δεν απαλλάσσει την κυβέρνηση από την ευθύνη να διασφαλίζει ότι η ελληνική οικονομία έχει ισχυρή παραγωγική βάση, σταθερά δημόσια έσοδα και επαρκή αντοχή απέναντι σε ένα νέο σοκ.
Η δημοσιονομική πειθαρχία είναι αναγκαία. Δεν αρκεί, όμως, να μετριέται μόνο με το πόσα δάνεια αποπληρώνονται πρόωρα ή πόσο μειώνεται το χρέος ως ποσοστό του ΑΕΠ. Χρειάζεται να εξετάζεται και κατά πόσο η οικονομία μπορεί να διατηρήσει την ανάπτυξη, να ενισχύσει την παραγωγικότητα και να αντέξει μια νέα περίοδο ακριβού χρήματος.
Και, σύμφωνα με τα τελευταία στοιχεία ως προς την ανάπτυξη, η κατάσταση περιπλέκεται…
Η άνοδος των αποδόσεων μπορεί να σημαίνει ότι οι επενδυτές απαιτούν υψηλότερη αμοιβή για να δεσμεύσουν τα κεφάλαιά τους για δέκα χρόνια. Μπορεί επίσης να αντανακλά μια γενικότερη άνοδο των αποδόσεων στην Ευρωζώνη, χωρίς να αφορά αποκλειστικά την Ελλάδα.
Γι’ αυτό η σωστή αξιολόγηση δεν στηρίζεται σε έναν αριθμό μόνο. Χρειάζεται να παρακολουθούνται η διαφορά απόδοσης έναντι της Γερμανίας, η πορεία των αποδόσεων άλλων ευρωπαϊκών κρατών, οι αξιολογήσεις των οίκων, το κόστος νέου δανεισμού της Ελλάδας και η εξέλιξη των δημοσιονομικών μεγεθών.
Το 4,5% δεν είναι το 10% του 2010. Είναι, όμως, αρκετά υψηλό ώστε να μην αντιμετωπίζεται ως αδιάφορη λεπτομέρεια, ιδιαίτερα σε μια περίοδο κατά την οποία η κυβέρνηση προβάλλει την αποκατάσταση της αξιοπιστίας της χώρας ως βασικό επίτευγμα.
Το πραγματικό ερώτημα είναι αν η Ελλάδα μπορεί να διατηρήσει την εμπιστοσύνη των αγορών όχι μόνο με πρόωρες αποπληρωμές και δημοσιονομικούς στόχους, αλλά και με μια οικονομία που παράγει σταθερή ανάπτυξη, επενδύσεις και εισοδήματα.
Διαβάστε επίσης:
ΟΠΕΚΑ: Ώρα πληρωμών για τα προνοιακά επιδόματα Οκτωβρίου – Πότε θα εμφανιστούν τα χρήματα (video)

Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.

Το topontiki.gr σέβεται όλες τις απόψεις, αλλά διατηρεί το δικαίωμά του να μην αναρτά υβριστικά σχόλια και διαφημίσεις. Οι χρήστες που παραβιάζουν τους κανόνες συμπεριφοράς θα αποκλείονται. Τα σχόλια απηχούν αποκλειστικά τις απόψεις των αναγνωστών.