Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.


Προσθέστε το topontiki.gr ως προτιμώμενη πηγή στη Google
Add topontiki.gr on GoogleΗ εντυπωσιακή ανάπτυξη της τεχνητής νοημοσύνης στην Κίνα συνοδεύτηκε τα τελευταία χρόνια από ένα πρωτοφανές επενδυτικό ενδιαφέρον για εταιρείες ημιαγωγών, ρομποτικής και τεχνολογικού εξοπλισμού. Ωστόσο, η εικόνα στις χρηματιστηριακές αγορές έχει πλέον αντιστραφεί, προκαλώντας ερωτήματα για τη βιωσιμότητα των υψηλών αποτιμήσεων και τις πραγματικές δυνατότητες κερδοφορίας του κλάδου.
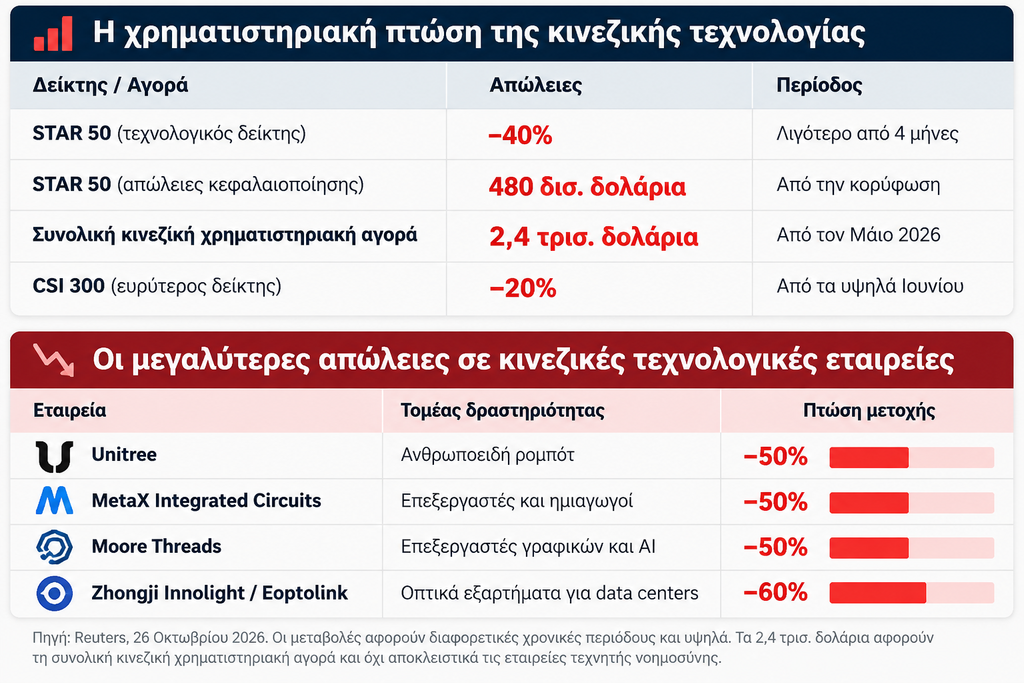
Σύμφωνα με ανάλυση του Reuters, ο κινεζικός τεχνολογικός δείκτης STAR 50 έχει υποχωρήσει κατά περίπου 40% σε λιγότερο από τέσσερις μήνες, με αποτέλεσμα να χαθούν περίπου 480 δισεκατομμύρια δολάρια χρηματιστηριακής αξίας. Πρόκειται για μια από τις σημαντικότερες διορθώσεις των τελευταίων ετών στην κινεζική τεχνολογική αγορά, η οποία αναδεικνύει τις δυσκολίες μετατροπής των μεγάλων επενδύσεων στην AI σε αντίστοιχα οικονομικά αποτελέσματα.
Το κρίσιμο ερώτημα είναι εάν πρόκειται για το σκάσιμο μιας χρηματιστηριακής φούσκας ή για μια έντονη, αλλά ενδεχομένως προσωρινή, διόρθωση σε έναν κλάδο που εξακολουθεί να διαθέτει σημαντικές αναπτυξιακές προοπτικές.
Η άνοδος των κινεζικών τεχνολογικών μετοχών είχε στηριχθεί σε δύο βασικούς παράγοντες: την ταχεία πρόοδο της χώρας στην τεχνητή νοημοσύνη και την αποφασιστικότητα του Πεκίνου να περιορίσει την εξάρτησή του από αμερικανικές τεχνολογίες. Η ανάπτυξη ανταγωνιστικών μοντέλων AI, η δημιουργία εγχώριων επεξεργαστών και οι επενδύσεις στην ανθρωποειδή ρομποτική ενίσχυσαν την πεποίθηση ότι η Κίνα θα μπορούσε να αποκτήσει ηγετικό ρόλο σε ορισμένους από τους σημαντικότερους τεχνολογικούς τομείς της επόμενης δεκαετίας.
Αυτός ο ενθουσιασμός αποτυπώθηκε στις αποτιμήσεις. Ορισμένες εταιρείες κατέγραψαν εξαιρετικά μεγάλες αυξήσεις των μετοχών τους, χωρίς η κερδοφορία τους να παρουσιάζει αντίστοιχη ανάπτυξη. Χαρακτηριστικά παραδείγματα αποτελούν οι κατασκευάστριες επεξεργαστών MetaX Integrated Circuits και Moore Threads, οι οποίες είχαν καταγράψει εντυπωσιακά κέρδη κατά την είσοδό τους στο χρηματιστήριο, αλλά στη συνέχεια έχασαν περίπου τη μισή χρηματιστηριακή τους αξία από τα υψηλά του Ιουλίου.
Αντίστοιχα, η Unitree, μία από τις πλέον αναγνωρίσιμες κινεζικές εταιρείες ανθρωποειδών ρομπότ, έχει δει τη μετοχή της να υποχωρεί περίπου 50% από την εισαγωγή της στο χρηματιστήριο τον Αύγουστο. Σημαντικές πιέσεις έχουν δεχθεί και εταιρείες κατασκευής οπτικών εξαρτημάτων για κέντρα δεδομένων, όπως οι Zhongji Innolight και Eoptolink Technology, των οποίων οι μετοχές έχουν χάσει περίπου 60% από τα υψηλά του καλοκαιριού.
Οι απώλειες δεν περιορίζονται στον στενό τεχνολογικό κλάδο. Ο ευρύτερος δείκτης CSI 300 έχει υποχωρήσει περίπου 20% από τα υψηλά του Ιουνίου, ενώ η συνολική κινεζική χρηματιστηριακή αγορά έχει χάσει περίπου 2,4 τρισεκατομμύρια δολάρια από τον Μάιο.
Τα δύο μεγέθη, πάντως, δεν πρέπει να συγχέονται: τα 480 δισ. αφορούν την κεφαλαιοποίηση των εταιρειών του STAR 50, ενώ τα 2,4 τρισ. αποτυπώνουν τις ευρύτερες χρηματιστηριακές απώλειες.
Η υποχώρηση των κινεζικών τεχνολογικών μετοχών δεν αποδίδεται σε ένα μεμονωμένο γεγονός. Αντίθετα, αποτελεί αποτέλεσμα πολλών παραγόντων που επηρεάζουν ταυτόχρονα την επενδυτική εμπιστοσύνη.
Πρώτος παράγοντας είναι οι υπερβολικά υψηλές αποτιμήσεις. Στην κορύφωση της ανόδου, ο δείκτης STAR 50 διαπραγματευόταν κοντά στις 250 φορές τα ετήσια κέρδη των εταιρειών του. Ακόμη και μετά τη μεγάλη πτώση, ο αντίστοιχος πολλαπλασιαστής παραμένει περίπου στις 100 φορές, όταν για τον αμερικανικό Nasdaq 100 βρίσκεται κοντά στις 30. Η διαφορά αυτή ενισχύει τις ανησυχίες ότι οι επενδυτές είχαν προεξοφλήσει πολύ υψηλούς μελλοντικούς ρυθμούς ανάπτυξης.
Δεύτερος παράγοντας είναι η αβεβαιότητα για την πραγματική ζήτηση. Η Κίνα έχει πραγματοποιήσει σημαντικά βήματα στην ανάπτυξη προηγμένων ρομπότ και εφαρμογών τεχνητής νοημοσύνης. Ωστόσο, σε αρκετές περιπτώσεις η εμπορική αξιοποίηση παραμένει περιορισμένη. Ειδικά στην ανθρωποειδή ρομποτική, μεγάλο μέρος της ζήτησης προέρχεται από δημόσιους οργανισμούς, ερευνητικά ιδρύματα και εξειδικευμένες επιχειρηματικές εφαρμογές. Η μαζική διάδοση των προϊόντων αυτών στην καθημερινή ζωή δεν έχει ακόμη πραγματοποιηθεί.
Τρίτος παράγοντας είναι η κατάσταση της κινεζικής οικονομίας. Η αδύναμη εσωτερική κατανάλωση, οι πιέσεις στα περιθώρια κέρδους και η παρατεταμένη κρίση στον κλάδο των ακινήτων δημιουργούν ένα δυσμενές οικονομικό περιβάλλον. Παρά τη σημαντική κρατική στήριξη, οι τεχνολογικές επιχειρήσεις χρειάζονται ιδιώτες καταναλωτές και εταιρικούς πελάτες που να μπορούν και να επιθυμούν να αγοράσουν τις υπηρεσίες τους.
Τέταρτος παράγοντας είναι οι γεωπολιτικοί περιορισμοί. Ο τεχνολογικός ανταγωνισμός ΗΠΑ και Κίνας επηρεάζει πλέον άμεσα τις επιχειρηματικές προοπτικές. Οι αμερικανικοί περιορισμοί στην πρόσβαση σε προηγμένους ημιαγωγούς, αλλά και το ενδεχόμενο νέων απαγορεύσεων στη χρήση κινεζικού εξοπλισμού σε αμερικανικά κέντρα δεδομένων, αυξάνουν την αβεβαιότητα για τις εξαγωγές.
Πέμπτος παράγοντας είναι η αποχώρηση κερδοσκοπικών κεφαλαίων. Η προηγούμενη άνοδος είχε προσελκύσει μεγάλο αριθμό ιδιωτών επενδυτών, αρκετοί από τους οποίους θεωρούσαν ότι η κυβερνητική στήριξη στον τεχνολογικό τομέα αποτελούσε εγγύηση για συνεχή αύξηση των τιμών. Όταν η αγορά άρχισε να υποχωρεί, οι μαζικές πωλήσεις επιτάχυναν τη διόρθωση.
Σύμφωνα με στοιχεία της Goldman Sachs που επικαλείται το Reuters, οι μετοχές που συνδέονται με την AI είχαν φτάσει να αντιπροσωπεύουν το 42% της συνολικής χρηματιστηριακής κεφαλαιοποίησης των κινεζικών αγορών και το 57% της συναλλακτικής δραστηριότητας, γεγονός που εξηγεί γιατί οι απώλειες επεκτάθηκαν σε μεγάλο μέρος της αγοράς.
Παρά τη σοβαρότητα της χρηματιστηριακής πτώσης, θα ήταν πρόωρο να θεωρηθεί ότι η κινεζική στρατηγική για την τεχνητή νοημοσύνη έχει αποτύχει. Η τεχνολογική πρόοδος και η χρηματιστηριακή απόδοση είναι δύο διαφορετικά μεγέθη.
Η Κίνα εξακολουθεί να διαθέτει ισχυρή βιομηχανική βάση, μεγάλο αριθμό μηχανικών και ερευνητών, σημαντικές δυνατότητες παραγωγής και κρατική χρηματοδότηση για στρατηγικούς τεχνολογικούς τομείς. Επιπλέον, η ανάπτυξη οικονομικότερων μοντέλων AI και εγχώριων τεχνολογικών υποδομών μπορεί να προσφέρει μακροπρόθεσμα πλεονεκτήματα, ακόμη κι αν οι επιχειρήσεις που δραστηριοποιούνται σήμερα στον κλάδο δεν κατορθώσουν όλες να επιτύχουν υψηλή κερδοφορία.
Αυτή η διάκριση εξηγεί και τις διαφορετικές εκτιμήσεις των επενδυτικών οίκων. Ορισμένοι αναλυτές προειδοποιούν ότι οι αποτιμήσεις παραμένουν υψηλές και ότι η διόρθωση ενδέχεται να συνεχιστεί. Άλλοι, μεταξύ των οποίων αναλυτές της UBS και της BNP Paribas, διακρίνουν επιλεκτικές επενδυτικές ευκαιρίες, θεωρώντας ότι σε ορισμένες εταιρείες οι πωλήσεις έχουν υπερβάλει σε σχέση με τα οικονομικά τους δεδομένα.
Η UBS, μάλιστα, επισημαίνει ότι αρκετές κινεζικές εταιρείες τεχνολογικού εξοπλισμού εξακολουθούν να εμφανίζουν ισχυρή αύξηση κερδών, παρά την υποχώρηση των μετοχών τους.
Την ίδια στιγμή, οι ανησυχίες δεν περιορίζονται στην Κίνα. Στις ΗΠΑ, οι μετοχές των εταιρειών ημιαγωγών έχουν επίσης δεχθεί πιέσεις, καθώς οι επενδυτές εξετάζουν με μεγαλύτερη προσοχή εάν οι τεράστιες δαπάνες για υποδομές τεχνητής νοημοσύνης θα αποφέρουν τις αναμενόμενες αποδόσεις.
Η διαφορά είναι ότι στην κινεζική αγορά η διόρθωση έχει ήδη αποκτήσει πολύ μεγαλύτερη έκταση. Για το Πεκίνο, η εξέλιξη δημιουργεί και ένα πρόσθετο πρόβλημα: η κυβέρνηση επιδιώκει να ενθαρρύνει τη διοχέτευση ιδιωτικών αποταμιεύσεων προς την κεφαλαιαγορά, ώστε να χρηματοδοτηθεί η τεχνολογική ανάπτυξη της χώρας.
Η παρατεταμένη πτώση των μετοχών μπορεί να αποθαρρύνει τους επενδυτές και να δυσκολέψει την άντληση νέων κεφαλαίων από επιχειρήσεις που βρίσκονται ακόμη σε πρώιμο στάδιο ανάπτυξης. Παράλληλα, οι κινεζικές αρχές επιχειρούν να στηρίξουν τη χρηματιστηριακή αγορά, ενώ επενδυτές αναμένουν ουσιαστικότερα μέτρα ενίσχυσης της εγχώριας ζήτησης.
Το συμπέρασμα είναι ότι η Κίνα αντιμετωπίζει μια σοβαρή χρηματιστηριακή κρίση στον τομέα της τεχνητής νοημοσύνης, όχι όμως κατ’ ανάγκη μια τεχνολογική κρίση. Η πτώση κατά 40% του STAR 50 δείχνει ότι οι αγορές επανεξετάζουν τις προσδοκίες τους για τα μελλοντικά κέρδη, χωρίς αυτό να αναιρεί τις δυνατότητες ανάπτυξης της τεχνολογίας.
Το επόμενο διάστημα θα κριθεί εάν οι κινεζικές επιχειρήσεις μπορούν να μετατρέψουν την τεχνολογική τους πρόοδο σε βιώσιμα επιχειρηματικά μοντέλα. Και αυτό είναι ίσως το σημαντικότερο δίδαγμα της σημερινής αναταραχής: η τεχνητή νοημοσύνη μπορεί να αλλάξει ριζικά την παγκόσμια οικονομία, αλλά δεν σημαίνει ότι κάθε εταιρεία που επενδύει σε αυτήν θα αποδειχθεί κερδοφόρα ή ότι κάθε χρηματιστηριακή αποτίμηση είναι δικαιολογημένη.
Διαβάστε επίσης:

Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.


Το topontiki.gr σέβεται όλες τις απόψεις, αλλά διατηρεί το δικαίωμά του να μην αναρτά υβριστικά σχόλια και διαφημίσεις. Οι χρήστες που παραβιάζουν τους κανόνες συμπεριφοράς θα αποκλείονται. Τα σχόλια απηχούν αποκλειστικά τις απόψεις των αναγνωστών.