Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.


Προσθέστε το topontiki.gr ως προτιμώμενη πηγή στη Google
Add topontiki.gr on GoogleΟ πόλεμος στην Ουκρανία αποσταθεροποίησε τον ενεργειακό άξονα Ρωσίας – Ευρώπης. Ο πόλεμος στον Κόλπο χτυπά τώρα την καρδιά της παγκόσμιας αγοράς πετρελαίου. Δύο από τις σημαντικότερες ενεργειακές ζώνες του πλανήτη βρίσκονται ταυτόχρονα σε εμπόλεμη κατάσταση και ο λογαριασμός αρχίζει να φτάνει στην πραγματική οικονομία. Οι δύο πόλεμοι πλήττουν διαφορετικά σημεία του ίδιου παγκόσμιου ενεργειακού συστήματος και, κυρίως, περιορίζουν ταυτόχρονα τις εναλλακτικές λύσεις όταν διακόπτεται μία πηγή εφοδιασμού.
● Η Ουκρανία έκοψε σε μεγάλο βαθμό τον ενεργειακό ομφάλιο λώρο που επί δεκαετίες συνέδεε τη Ρωσία με την Ευρώπη. Η Ε.Ε. αναγκάστηκε να αναζητήσει νέες πηγές φυσικού αερίου και πετρελαίου, να στραφεί μαζικότερα στο LNG και να πληρώσει το κόστος μιας βίαιης αναδιάρθρωσης του ενεργειακού της μοντέλου.
● Η κρίση στον Κόλπο χτυπά τώρα το δεύτερο μεγάλο στήριγμα της διεθνούς αγοράς: τη Μέση Ανατολή. Και αυτήν τη φορά το πρόβλημα αφορά ολόκληρο τον κόσμο.
Τα τελευταία στοιχεία του Διεθνούς Οργανισμού Ενέργειας (IEA) αποτυπώνουν το μέγεθος της πίεσης. Στην έκθεσή του για τον Σεπτέμβριο, ο Οργανισμός υπολογίζει ότι η παγκόσμια προσφορά πετρελαίου θα μειωθεί κατά 5,7 εκατομμύρια βαρέλια ημερησίως μέσα στο 2026, ενώ μόνο τον Αύγουστο περισσότερα από 10 εκατομμύρια βαρέλια ημερήσιας παραγωγής στον Κόλπο παρέμεναν εκτός αγοράς.
Τα παγκόσμια αποθέματα λειτουργούν ως το «μαξιλάρι» που συγκρατεί μέρος των κραδασμών, αλλά σύμφωνα με τον IEA έχουν ήδη μειωθεί κατά 507 εκατομμύρια βαρέλια από τον περασμένο Φεβρουάριο. Και εδώ ακριβώς ο πόλεμος της Ουκρανίας συναντά εκείνον της Μέσης Ανατολής.
Οι ουκρανικές επιθέσεις στα ρωσικά διυλιστήρια έχουν περιορίσει σημαντικά τη δυνατότητα της Ρωσίας να επεξεργάζεται αργό πετρέλαιο και, κατά συνέπεια, την παραγωγή πετρελαϊκών προϊόντων. Ο IEA καταγράφει ότι η ποσότητα αργού που επεξεργάζονται τα ρωσικά διυλιστήρια υποχώρησε τον Ιούνιο στα 3,8 εκατομμύρια βαρέλια ημερησίως, στο χαμηλότερο επίπεδο των τελευταίων δύο δεκαετιών. Μία από τις συνέπειες είναι η σημαντική μείωση της παραγωγής diesel (πετρελαίου κίνησης), η οποία εκτιμάται ότι έχει υποχωρήσει σχεδόν κατά 30% σε σχέση με έναν χρόνο νωρίτερα.
Ταυτόχρονα περιορίστηκαν δραματικά οι εξαγωγές πετρελαίου και φυσικού αερίου από τον Κόλπο. Τον Αύγουστο οι καθαρές εξαγωγές diesel και συναφών προϊόντων από Ρωσία και χώρες του Κόλπου ήταν περίπου 1,6 εκατομμύρια βαρέλια ημερησίως χαμηλότερες από τον Φεβρουάριο. Πριν από την κρίση οι δύο αυτές πηγές αντιπροσώπευαν σχεδόν το 45% του παγκόσμιου θαλάσσιου εμπορίου diesel και συναφών προϊόντων.
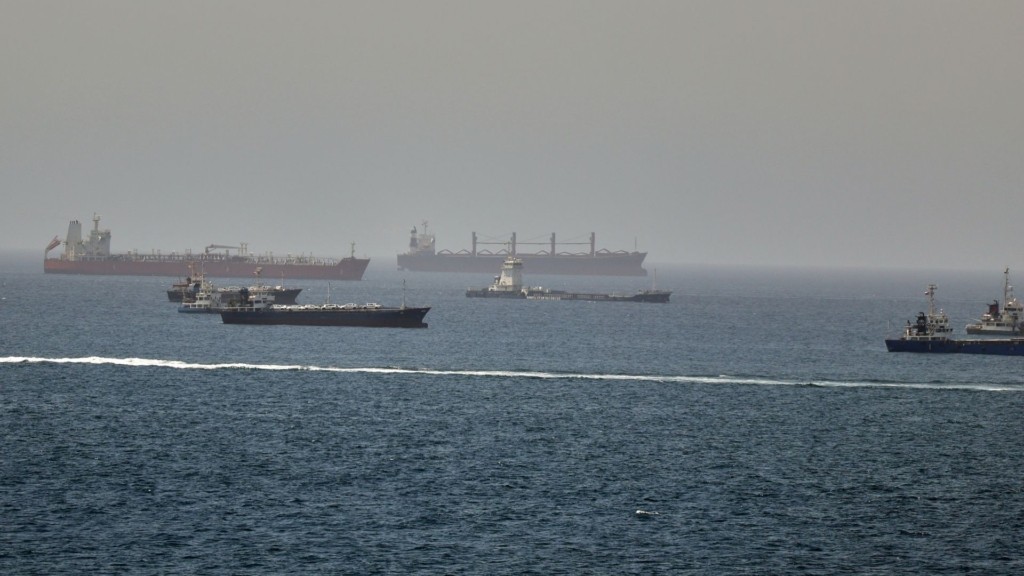
Τα Στενά του Ορμούζ βρίσκονται στο επίκεντρο της τρέχουσας παγκόσμιας ενεργειακής κρίσης. Σύμφωνα με τον IEA, υπό κανονικές συνθήκες περνούν από εκεί περίπου 15 εκατομμύρια βαρέλια αργού και 5 εκατομμύρια βαρέλια πετρελαϊκών προϊόντων ημερησίως – ποσότητα αντίστοιχη περίπου με το ένα πέμπτο της παγκόσμιας κατανάλωσης πετρελαίου.
Ο IEA χαρακτηρίζει τη διακοπή της κυκλοφορίας από τα Στενά ως τη μεγαλύτερη διαταραχή προσφοράς στην ιστορία της παγκόσμιας αγοράς πετρελαίου. Και το πρόβλημα δεν περιορίζεται στο πετρέλαιο. Από το Ορμούζ διέρχεται επίσης σημαντικό μέρος του παγκόσμιου εμπορίου LNG. Η παρατεταμένη κρίση επομένως περιορίζει τον εφοδιασμό της παγκόσμιας αγοράς πετρελαίου και φυσικό αερίου ταυτόχρονα.
Η τιμή του βαρελιού πετρελαίου είναι μόνο η αρχή της αλυσίδας. Το ακριβότερο πετρέλαιο αυξάνει το κόστος των καυσίμων και των μεταφορών, το οποίο περνά στις πρώτες ύλες και στα τελικά προϊόντα. Το φυσικό αέριο επηρεάζει την ηλεκτροπαραγωγή και τη βιομηχανία, αλλά και την παραγωγή λιπασμάτων και μέσω αυτών τη γεωργία και τις τιμές των τροφίμων. Ο μηχανισμός είναι αμείλικτος:
● Ακριβότερη ενέργεια σημαίνει ακριβότερη παραγωγή.
● Ακριβότερη παραγωγή σημαίνει ακριβότερα προϊόντα.
● Οι αυξήσεις τροφοδοτούν τον πληθωρισμό.
● Ο επίμονος πληθωρισμός δυσκολεύει τη μείωση των επιτοκίων.
● Τα υψηλότερα επιτόκια επιβραδύνουν επενδύσεις, κατανάλωση και ανάπτυξη.
Η Παγκόσμια Τράπεζα κατέγραψε ήδη τον Αύγουστο αύξηση 8,8% στον διεθνή δείκτη τιμών ενέργειας μέσα σε έναν μήνα, με το φυσικό αέριο να ενισχύεται κατά 10,1% και το αργό πετρέλαιο κατά 5,7%. Όλα αυτά δείχνουν ότι η ενεργειακή κρίση εξελίσσεται ταχύτατα σε πληθωριστική κρίση.
Το χειρότερο σενάριο είναι ο συνδυασμός χαμηλής ανάπτυξης και επίμονου πληθωρισμού, που περιορίζει δραστικά τα περιθώρια αντίδρασης των κυβερνήσεων και των κεντρικών τραπεζών. Αν οι κεντρικές τράπεζες μειώσουν γρήγορα τα επιτόκια για να στηρίξουν την ανάπτυξη, κινδυνεύουν να τροφοδοτήσουν τον πληθωρισμό. Αν τα κρατήσουν ψηλά, επιβαρύνουν επιχειρήσεις, δάνεια, επενδύσεις και δημόσιο χρέος.
Το Διεθνές Νομισματικό Ταμείο επισημαίνει παράλληλα ότι το ενεργειακό σοκ δεν κατανέμεται ισότιμα: οι εισαγωγείς ενέργειας δέχονται μεγαλύτερη πίεση από τους εξαγωγείς και οι οικονομίες με μικρότερα δημοσιονομικά περιθώρια έχουν λιγότερες δυνατότητες να απορροφήσουν το κόστος.
Στον λογαριασμό προστίθεται και το κόστος μεταφοράς. Οι κίνδυνοι για τη ναυσιπλοΐα στον Περσικό Κόλπο και στην Ερυθρά Θάλασσα ανεβάζουν ναύλους και ασφάλιστρα και επιμηκύνουν τις διαδρομές, με αποτέλεσμα το τελικό κόστος της κρίσης να μη γράφεται μόνο στα χρηματιστήρια πετρελαίου αλλά στα πλοία, στα εργοστάσια και τελικά στα ράφια των σούπερ μάρκετ.
Σε κάθε ενεργειακή κρίση υπάρχουν και κερδισμένοι, και το κέρδος δεν μετριέται μόνο στα πρόσθετα έσοδα ενός παραγωγού αλλά και στη γεωπολιτική ισχύ που αποκτά. Όταν δύο από τις σημαντικότερες ενεργειακές ζώνες αντιμετωπίζουν ταυτόχρονα προβλήματα, κάθε ασφαλής παραγωγός αποκτά μεγαλύτερη αξία. Οι Ηνωμένες Πολιτείες, ο Καναδάς, η Βραζιλία και άλλοι παραγωγοί εκτός των πολεμικών ζωνών ενισχύουν τη διαπραγματευτική τους θέση απέναντι στους εισαγωγείς που αναζητούν ασφαλείς πηγές εφοδιασμού.
Οι εκτιμήσεις του IEA δείχνουν ότι σημαντικό μέρος της αύξησης της παραγωγής εκτός OPEC+ προέρχεται πλέον από χώρες της αμερικανικής ηπείρου (γίνεται κατανοητό γιατί οι ΗΠΑ φρόντισαν να βάλουν στο χέρι τους τα πετρελαϊκά αποθέματα της Βενεζουέλας). Στο φυσικό αέριο η στροφή της Ευρώπης στο LNG μετά τη ρήξη με τη Ρωσία δίνει στους μεγάλους εξαγωγείς (πρώτες και καλύτερες οι ΗΠΑ) όχι μόνο νέες αγορές αλλά και μακροχρόνια συμβόλαια, υποδομές και πολιτικές σχέσεις και επιρροή.
Έτσι λοιπόν, η τρέχουσα πολεμική αναταραχή στις δύο σημαντικότερες περιοχές «ενεργειακές δεξαμενές» του πλανήτη οδηγεί σε μια «μόνιμη» αναδιάταξη των ενεργειακών συμμαχιών.
Υπάρχει και ένας λιγότερο ορατός μηχανισμός αναδιανομής πλούτου. Μια χώρα που παράγει άφθονη και σχετικά φθηνή ενέργεια δεν κερδίζει μόνο από τις εξαγωγές της αλλά προσφέρει φθηνότερη ενέργεια και στη δική της βιομηχανία. Αντίθετα, μια οικονομία που εισάγει ακριβό πετρέλαιο και φυσικό αέριο καταβάλλει διπλό τίμημα:
● Αγοράζει πανάκριβα ακριβή ενέργεια.
● Χάνει στο παιχνίδι του ανταγωνισμού επειδή τα εργοστάσιά της παράγουν ακριβότερα.
Εδώ βρίσκεται μία από τις μεγαλύτερες απειλές για την Ευρώπη. Το ενεργειακό κόστος αφορά ένα χαλυβουργείο, μια χημική βιομηχανία, μια βιομηχανία λιπασμάτων ή οποιοδήποτε εργοστάσιο ανταγωνίζεται μονάδες εγκατεστημένες σε περιοχές με φθηνότερη ενέργεια. Αν η διαφορά διατηρηθεί επί χρόνια, η ενεργειακή κρίση παύει να αφορά μόνο τον πληθωρισμό και μετατρέπεται σε μετατόπιση επενδύσεων, παραγωγής και θέσεων εργασίας. Ο ενεργειακός λογαριασμός γίνεται λογαριασμός βιομηχανικής ανταγωνιστικότητας.
Ιδιαίτερη περίπτωση αποτελεί η Ρωσία. Οι κυρώσεις, οι περιορισμοί στις εξαγωγές και οι ουκρανικές επιθέσεις στα διυλιστήριά της έχουν πραγματικό κόστος, ενώ η Μόσχα έχει χάσει μεγάλο μέρος της ευρωπαϊκής αγοράς και ανακατευθύνει φορτία προς άλλους αγοραστές. Μια διεθνής άνοδος των τιμών, ωστόσο, μπορεί να λειτουργήσει αντισταθμιστικά για τις ποσότητες που εξακολουθεί να εξάγει, καθώς λιγότερα βαρέλια μπορούν να αποφέρουν μεγαλύτερα έσοδα ανά μονάδα όταν η παγκόσμια αγορά βρίσκεται υπό πίεση.
Αυτό το «ρωσικό κέρδος» αποκαλύπτει ένα παράδοξο της ενεργειακής οικονομίας του πολέμου: μια κρίση που πλήττει έναν μεγάλο παραγωγό μπορεί ταυτόχρονα να αυξάνει την αξία όσων εξακολουθεί να πουλάει.
Η Ευρώπη βρίσκεται ξανά ανάμεσα στους περισσότερο εκτεθειμένους, καθώς έχει ήδη πληρώσει ακριβά την αποσύνδεση από τη ρωσική ενέργεια και αντιμετωπίζει νέες εφοδιαστικές δυσκολίες εξ αιτίας των εχθροπραξιών στον Κόλπο πριν ολοκληρώσει την ενεργειακή της μετάβαση. Σύμφωνα με την Eurostat, το 2024 περίπου το 57% της διαθέσιμης ενέργειας στην Ε.Ε. καλυπτόταν από καθαρές εισαγωγές, με ιδιαίτερα υψηλή εξάρτηση στο πετρέλαιο και στο φυσικό αέριο.
Εκτεθειμένες είναι και οι μεγάλες ασιατικές οικονομίες – Κίνα, Ινδία, Ιαπωνία και Νότια Κορέα – που εισάγουν τεράστιες ποσότητες ενέργειας και εξαρτώνται σε μεγάλο βαθμό από τις ροές της Μέσης Ανατολής. Για τις φτωχότερες και υπερχρεωμένες χώρες ο κίνδυνος είναι ακόμη μεγαλύτερος, επειδή η άνοδος του πετρελαίου επιβαρύνει το εμπορικό ισοζύγιο, αυξάνει τις ανάγκες σε ξένο νόμισμα, πιέζει τα δημόσια οικονομικά και μπορεί τελικά να μετατραπεί σε επισιτιστική και κοινωνική κρίση.
Για την Ελλάδα ένα νέο ενεργειακό σοκ δεν ξεκινά από μηδενική βάση. Έρχεται να προστεθεί σε μια μακρά περίοδο ακρίβειας που έχει ήδη περιορίσει το διαθέσιμο εισόδημα των νοικοκυριών και έχει αυξήσει το λειτουργικό κόστος χιλιάδων μικρών και μεσαίων επιχειρήσεων. Η αντοχή των μακροοικονομικών δεικτών (και οι αναβαθμίσεις των οίκων αξιολόγησης) έχει τη σημασία της, αλλά δεν πληρώνει τον λογαριασμό στο πρατήριο, στο ρεύμα ή στο σούπερ μάρκετ.
Η ελληνική οικονομία παραμένει ιδιαίτερα εκτεθειμένη στις διεθνείς τιμές των υγρών καυσίμων. Σύμφωνα με την Eurostat, το 84% των ενεργειακών εισαγωγών της Ελλάδας το 2024 αφορούσε πετρέλαιο και πετρελαϊκά προϊόντα. Μια διεθνής άνοδος μεταδίδεται επομένως γρήγορα από τη βενζίνη και το diesel στις μεταφορές, από το πετρέλαιο θέρμανσης στο οικογενειακό εισόδημα και από το κόστος παραγωγής και διανομής στις τελικές τιμές των προϊόντων.
Η εικόνα δεν είναι ίδια με την προηγούμενη μεγάλη ενεργειακή κρίση. Σύμφωνα επίσης με την Eurostat, οι ΑΠΕ κάλυψαν το 60,9% της ακαθάριστης κατανάλωσης ηλεκτρικής ενέργειας στην Ελλάδα το 2025, ενώ οι υποδομές LNG έχουν διευρύνει τις δυνατότητες διαφοροποίησης του εφοδιασμού. Αυτό όμως δεν απομονώνει την ελληνική οικονομία από τις διεθνείς τιμές των καυσίμων.
Και εδώ βρίσκεται το κοινωνικά δύσκολο σημείο. Οι κρατικές επιδοτήσεις μπορούν να απορροφήσουν προσωρινά μέρος των αυξήσεων, όχι να καταργήσουν τον μηχανισμό που τις προκαλεί. Όσο περισσότερο διαρκεί η κρίση τόσο ακριβότερη γίνεται η δημοσιονομική προστασία και τόσο μεγαλύτερο μέρος της αύξησης περνά τελικά στον καταναλωτή.
Ένα νέο επερχόμενο κύμα ακρίβειας θα βρει επομένως νοικοκυριά και επιχειρήσεις ήδη επιβαρυμένα. Οι όποιες φορολογικές ελαφρύνσεις, επιδοτήσεις ή έκτακτες ενισχύσεις κινδυνεύουν τότε να λειτουργήσουν περισσότερο ως ασπιρίνες απέναντι σε μια διεθνή ανατίμηση που η ελληνική κυβέρνηση δεν μπορεί από μόνη της να ανακόψει, χωρίς αυτό να σημαίνει ότι οι εσωτερικές επιλογές σε φόρους, επιδοτήσεις και ανταγωνισμό δεν επηρεάζουν το πόσο από το διεθνές κόστος θα φτάσει τελικά στον καταναλωτή.
Το πραγματικό ερώτημα για τον (προεκλογικό) χειμώνα που έρχεται δεν είναι μόνο πόσο θα ανέβει το πετρέλαιο ή το φυσικό αέριο. Είναι το πόσο από αυτήν την αύξηση θα φτάσει τελικά σε έναν οικογενειακό προϋπολογισμό ήδη επιβαρυμένο από χρόνια συσσωρευμένης ακρίβειας.
Οι δύο πολεμικές συγκρούσεις δεν αναδιανέμουν μόνο το κόστος. Αναδιανέμουν σταδιακά και ισχύ, καθώς οι χώρες με ασφαλείς ενεργειακούς πόρους αποκτούν μεγαλύτερη στρατηγική αυτονομία, οι ισχυρότερες οικονομίες μπορούν ευκολότερα να εξασφαλίσουν ακριβότερα φορτία και οι περισσότερο εξαρτημένοι εισαγωγείς καλούνται να πληρώσουν όχι μόνο περισσότερο για την ενέργεια αλλά και για την προστασία των οικονομιών τους από τις συνέπειές της. Η παγκοσμιοποίηση στηρίχθηκε για δεκαετίες σε μια απλή διπλή παραδοχή:
● Η ενέργεια θα βρίσκεται διαθέσιμη εκεί όπου χρειάζεται, σε ανεκτό κόστος.
● Οι βασικοί εμπορικοί δρόμοι θα παραμένουν ανοικτοί.
Η Ουκρανία έδειξε πόσο εύκολα μπορεί να κλονιστεί η πρώτη παραδοχή και ο Κόλπος δοκιμάζει τώρα τη δεύτερη. Αν οι δύο κρίσεις διαρκέσουν επί μακρόν ταυτόχρονα, το πρόβλημα δεν θα είναι πλέον μόνο πόσο κοστίζει ένα βαρέλι πετρελαίου. Θα είναι πόσο κοστίζει το να λειτουργήσει ολόκληρη η παγκόσμια οικονομία – και ποιος τελικά θα πληρώσει τον λογαριασμό.
Υπάρχει όμως πίσω από αυτόν τον λογαριασμό ένα ακόμη μεγαλύτερο ερώτημα. Αν οι πόλεμοι αλλάζουν ήδη τις ενεργειακές, οικονομικές και βιομηχανικές ισορροπίες του πλανήτη, για ποιον κόσμο προετοιμάζονται οι μεγάλες δυνάμεις;
ΣΤΟ ΕΠΟΜΕΝΟ «ΠΟΝΤΙΚΙ»:
Ο ΚΟΣΜΟΣ ΜΕΤΑ ΤΗΝ ΕΙΡΗΝΗ – ΜΕΡΟΣ Β΄
Πριν από τον μεγάλο πόλεμο;
Εξοπλισμοί, πυρηνικά, Ταϊβάν, τεχνολογία και πρώτες ύλες. Οι μεγάλες δυνάμεις μπορεί να μην έχουν αποφασίσει μια μεταξύ τους σύγκρουση – οργανώνουν όμως ήδη τις οικονομίες, τις συμμαχίες και τους στρατούς τους για έναν κόσμο στον οποίο αυτό το ενδεχόμενο δεν θεωρείται πλέον αδιανόητο.
Διαβάστε επίσης:
Η κλεψύδρα αδειάζει για τον Μερτς

Ακολουθήστε το topontiki.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.
Δείτε όλες τις τελευταίες Ειδήσεις από την Ελλάδα και τον Κόσμο, τη στιγμή που συμβαίνουν.




Το topontiki.gr σέβεται όλες τις απόψεις, αλλά διατηρεί το δικαίωμά του να μην αναρτά υβριστικά σχόλια και διαφημίσεις. Οι χρήστες που παραβιάζουν τους κανόνες συμπεριφοράς θα αποκλείονται. Τα σχόλια απηχούν αποκλειστικά τις απόψεις των αναγνωστών.